
 Клуб НЭН
 Школа НЭН
Интересное по теме
Аналитики: зумеры считают наличные кринжем
Дом с их зарплатой не купишь, профессия завтра может исчезнуть, а тут еще ИИ угрожает человечеству. Стоит ли откладывать жизнь на потом в таких условиях?
У предыдущих поколений существовала вполне определенная инструкция по выращиванию успешного взрослого: хорошо учись, получи образование, найди приличную работу, сделай карьеру, купи квартиру, накопи на старость и помоги собственным детям.
Но пока росли нынешние родители, эта схема много раз дала сбой. Многие из нас пережили несколько экономических кризисов, успели потерять работу, бизнес, сбережения, а иногда и жилье. И все-таки привычка экономить, копить, отказываться от необязательных покупок ради большой цели и в целом думать о будущем осталась.
А теперь представьте, что вы выросли, честно учились, устроились на работу и обнаружили, что зарплаты едва хватает на аренду квартиры. Собственное жилье стоит столько, что первоначальный взнос придется собирать годами. И даже если вы справитесь, никто не гарантирует, что через десять лет ваша профессия вообще будет существовать в нынешнем виде.
В таком мире живут зумеры. Им приходится заново выстраивать свои отношения с деньгами. И способы это делать оказываются довольно разными.
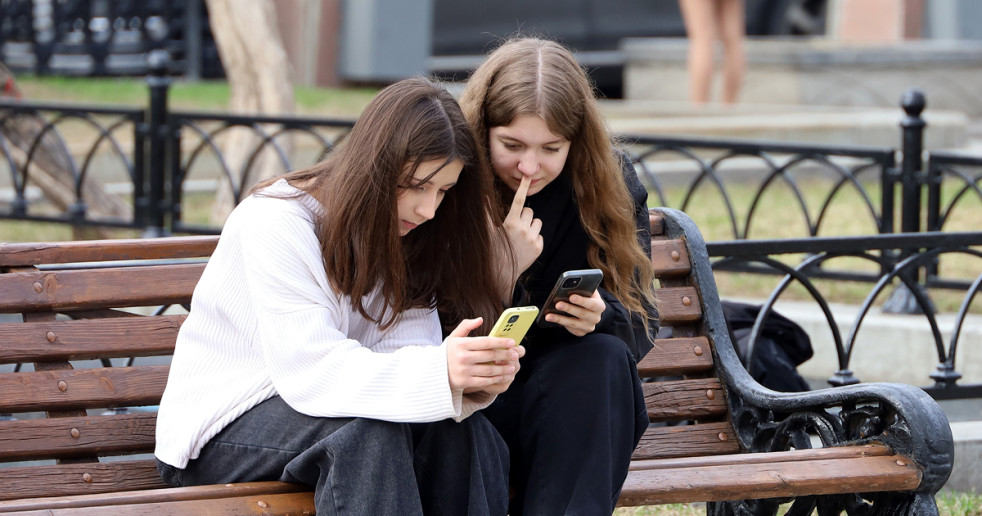
Издание The Guardian рассказывает о том, что в Австралии молодые люди все чаще сомневаются, стоит ли отказывать себе в маленьких удовольствиях ради накоплений на будущее. Они покупают матчу в кофейнях, модную косметику, игрушки Labubu, ходят на концерты и в кино. Будущее кажется им настолько неопределенным, что откладывать ради него сегодняшние радости не особенно хочется.
Если посмотреть на цифры, их можно понять. Например, покупая каждый рабочий день в кофейне матчу за восемь австралийских долларов, за год потратишь почти две тысячи (почти 114 000 рублей). Внушительная сумма! Но когда средняя стоимость дома в крупных городах превышает миллион долларов, эти две тысячи выглядят довольно скромно. Даже полностью отказавшись от любимого напитка, накопить на собственное жилье будет непросто.
Такое финансовое поведение получило название думспендинг (doom spending, от английских слов doom — «катастрофа» и spending — «траты»). Так называют покупки, которые человек совершает под влиянием тревоги и пессимизма по поводу будущего. Когда вокруг слишком много неопределенности, хочется хотя бы сегодня получить удовольствие от жизни.
Еще одно похожее явление — культура маленьких радостей (little treat culture). Ее сторонники регулярно вознаграждают себя чем-нибудь приятным: десертом после тяжелого дня, красивой безделушкой, любимым напитком. В основе этой привычки лежит простая идея: не обязательно ждать отпуска, повышения зарплаты или какого-нибудь большого достижения, чтобы порадовать себя.
Отличие между этими философиями в том, что культура маленьких радостей не связана с финансовой тревогой, а думспендинг базируется на ощущении, что будущее слишком темно и неопределенно.
Кстати, о мрачных прогнозах на будущее. Нейт Соарес, президент американского Института исследований машинного интеллекта (MIRI), считает, что с вероятностью более 50 процентов ИИ уничтожит человечество в ближайшие десять лет. И настолько уверен в своем прогнозе, что уже около десяти лет не пополняет пенсионный счет. Зачем копить на старость, если, по твоим расчетам, она может вообще не наступить?
Такой пессимизм впечатляет, но все равно не позволяет сделать вывод, что сегодня все живут одним днем и отказываются планировать будущее. Нас слишком много, и все мы разные.
Параллельно с думспендингом процветает его противоположность — культура финансового аскетизма, а иногда и довольно суровой финансовой дисциплины.
Например, в Китае на фоне экономической неопределенности, проблем на рынке недвижимости и тревоги за рабочие места молодые люди все активнее интересуются способами экономить и копить деньги. Reuters рассказало о китайских зумерах, которые обмениваются в соцсетях советами о том, как дешевле обедать, где покупать продукты и сколько удается отложить за месяц. Публикации о накоплениях в китайской соцсети Xiaohongshu собрали больше 130 миллионов просмотров.
Некоторые идут еще дальше и объединяются в сообщества, где участники контролируют расходы друг друга. Например, существуют группы так называемых «партнеров по накоплениям». Участники таких чатов открыто сообщают незнакомым людям о своих доходах, ставят финансовые цели и ежедневно отчитываются о расходах. В некоторых группах они даже меняют имена на суммы, которые собираются накопить.
А в соцсети Douban существует сообщество должников, объединяющее десятки тысяч человек. Участники рассказывают о своих кредитах, публикуют сведения о расходах, составляют планы погашения долгов и следят за успехами друг друга.
В США существуют специальные финансовые интенсивы, на которых людей учат управлять долгами, составлять бюджеты и контролировать расходы. А некоторые сервисы предлагают даже назначить себе денежное наказание за нарушение финансовых обещаний.
Например, на платформе stickK можно заключить контракт с самим собой: поставить финансовую цель, установить срок и определить сумму, которой рискуешь, если обещание не выполнишь. Причем получателем денег можно назначить организацию, чьи взгляды вам категорически не нравятся. Не удержались от лишних трат — и ваши деньги отправятся людям, которых вы совсем не собирались поддерживать.
Довольно убедительный стимул лишний раз подумать перед покупкой очередной безделушки.
Стабильность, спокойствие и уверенность в завтрашнем дне — для современного человека это скорее заклинания, чем реальные слова из обихода.
Мы привыкли тревожиться и жить в готовности к худшему. Но делаем это по-разному. Кто-то выбирает плыть по течению, кто-то — бороться.
Интересно, чему будут учить своих детей зумеры, когда сами станут родителями? Покупать матчу или копить на квартиру?